วินิจฉัย / อธิบายเผยแพร่
ALPHARD ยังนำสะสม แต่ X9 พลิกแซงรายเดือนสามเดือนติด — สัญญาณงบรถครอบครัวหรูเริ่มไหลไปฝั่งไฟฟ้า
ยอดจดทะเบียนสะสม 12 เดือนล่าสุดถึงสิงหาคม 2026 TOYOTA ALPHARD ยังนำ XPENG X9 ที่ 2,696 ต่อ 2,284 คัน แต่ X9 แซงรายเดือนสามเดือนติดในไตรมาสล่าสุด สัญญาณว่างบผู้ซื้อรถครอบครัวหรูกำลังไหลไปฝั่งไฟฟ้า
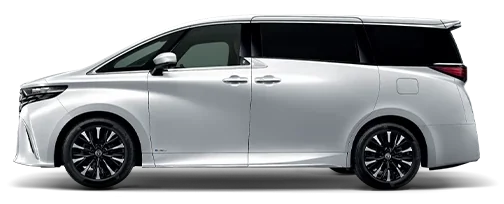
แบรนด์ญี่ปุ่นToyota Alphard
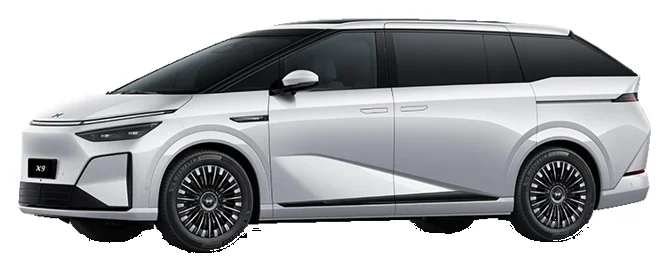
แบรนด์จีนXPENG X9
2,696 ต่อ 2,284 คันยอดจดทะเบียนสะสม 12 เดือนถึงสิงหาคม 2026 (ALPHARD ต่อ X9)
ภาพจึงเป็นผู้นำที่ยังนำในเส้นสะสม แต่กำลังเสียจังหวะในเส้นรายเดือน01ALPHARD ชน XPENG X9 จริงไหม ใครจดทะเบียนมากกว่า
คำถามคือ ALPHARD กับ XPENG X9 ชนกันจริงหรือไม่ ใครขายได้มากกว่าเมื่อวัดจากยอดจดทะเบียนป้ายแดงจริง ต่างกันที่ราคาหรือสเปก และใครกำลังแย่งดีมานด์ใคร รายงานนี้ตอบด้วยตัวเลขจดทะเบียนป้ายแดงในไทยช่วง 12 เดือนล่าสุดถึงสิงหาคม 2026 โดยขอบเขตสำคัญคือ ทั้งสองรุ่นอยู่คนละเซกเมนต์และคนละขุมพลัง จึงเป็นการชิงงบก้อนเดียวกันของผู้ซื้อรถครอบครัวหรู มากกว่าจะเป็นคู่แข่งตรงรุ่นแบบเต็มตัว และตัวเลขทั้งหมดเป็นยอดจดทะเบียน ไม่ใช่ยอดขายหรือยอดจอง
02สะสม ALPHARD ยังนำ แต่ X9 แซงรายเดือนสามเดือนติด
ในภาพรวม 12 เดือนล่าสุด ALPHARD ยังนำอยู่ที่ 2,696 คัน เทียบกับ X9 ที่ 2,284 คัน หรือนำอยู่ราว 400 คัน แต่โมเมนตัมพลิกไปแล้ว โดย X9 แซงนำ ALPHARD รายเดือนสามเดือนติดในช่วงมิถุนายนถึงสิงหาคม 2026 ขณะเดียวกันยอด ALPHARD ในปี 2026 (มกราคม–สิงหาคม) ร่วงเหลือ 1,910 คัน จากที่เคยทำได้ 2,944 คันเต็มปี 2025 ภาพจึงเป็นผู้นำที่ยังนำในเส้นสะสม แต่กำลังเสียจังหวะในเส้นรายเดือน
ก.ย. 2024 – ส.ค. 2026 (2026 ถึงเดือน ส.ค. ยังไม่ครบปี) · ยอดจดทะเบียนใหม่รายเดือน (คัน)
ยอดจดทะเบียน/เดือน (คัน)
เส้นสองเส้นนี้พิสูจน์ว่ายอดจดทะเบียนรายเดือนของ XPENG X9 ไล่ขึ้นมาแซง TOYOTA ALPHARD ได้สามเดือนติดในช่วงมิถุนายนถึงสิงหาคม 2026 (มิ.ย. 343 ต่อ 272, ก.ค. 313 ต่อ 214, ส.ค. 328 ต่อ 255 คัน) แม้ยอดสะสมทั้งปียังตามอยู่
แกน Y เริ่มที่ 0 ถึง 400 คันเต็มสเกล ไม่ตัดแกนและไม่บิดสัดส่วน จุดตัดของสองเส้นในไตรมาสสุดท้ายจึงสะท้อนการพลิกโมเมนตัมจริง ไม่ใช่ภาพลวงจากการขยายความต่าง
03ผู้ชนะสะสมคือ ALPHARD ผู้ชนะจังหวะล่าสุดคือ X9
ผู้ชนะภาพรวมสะสมยังเป็น ALPHARD ที่ 2,696 คัน เทียบ X9 ที่ 2,284 คัน แต่ผู้ชนะจังหวะล่าสุดคือ X9 ที่ทำได้ 343 คันในมิถุนายน 2026 เทียบ ALPHARD 272 คัน, 313 ต่อ 214 คันในกรกฎาคม และ 328 ต่อ 255 คันในสิงหาคม นำติดต่อกันสามเดือน ในมิติการเติบโต X9 คือผู้มาใหม่ที่ไต่จาก 1,248 คันในปี 2025 (ปีแรกที่เข้าตลาด) ขึ้นเป็น 1,753 คันในปี 2026 เพียงแปดเดือน ส่วน ALPHARD เป็นฝ่ายเสียโมเมนตัม จาก 2,944 คันเต็มปี 2025 เหลือ 1,910 คันในแปดเดือนแรกของปี 2026
04ทำไมยอด ALPHARD ลด อาจไม่ใช่เพราะ X9 แย่งโดยตรง
กลไกที่ทำให้ทั้งสองรุ่นมาปะทะกันคือการชิงงบก้อนเดียวกันของผู้ซื้อรถครอบครัวหรู ไม่ใช่การเป็นคู่แข่งตรงรุ่น เพราะอยู่คนละเซกเมนต์และคนละขุมพลัง ALPHARD เป็น MPV ไฮบริดราคา 4.27–4.64 ล้านบาท ส่วน X9 เป็นรถไฟฟ้าล้วนราคา 2.40–2.80 ล้านบาท ถูกกว่าเกือบครึ่งในรุ่นท็อปต่อท็อป อย่างไรก็ตาม หลักฐานยังไม่พอชี้ชัดว่ายอด ALPHARD ที่ลดเป็นผลจาก X9 แย่งดีมานด์โดยตรง ด้วยเหตุผลสำคัญสามข้อ หนึ่ง ALPHARD เคยตกต่ำถึง 2,150 คันในปี 2024 ก่อนฟื้นเป็น 2,944 คันในปี 2025 การลดล่าสุดจึงอาจปนกับวัฏจักรรุ่น สอง ยอด X9 ที่พุ่งขึ้นส่วนหนึ่งน่าจะมาจากดีมานด์ EV ใหม่ที่ไม่เคยเป็นลูกค้า ALPHARD และสาม ตัวเลขทั้งหมดเป็นยอดจดทะเบียนป้ายแดง ไม่ใช่ยอดขายหรือยอดจอง การแซงสามเดือนติดจึงอาจสะท้อนคิวส่งมอบของ X9 ที่เพิ่งเปิดตัว มากกว่าดีมานด์จริงที่พลิกถาวร ทั้งนี้ ปี 2026 มีข้อมูลถึงสิงหาคม (แปดเดือน ยังไม่ครบปี) และการนำสามเดือนติดเป็นชุดตัวอย่างสั้น ควรรอไตรมาสสี่ปี 2026 เพื่อยืนยัน
05ควรรอไตรมาสสี่ปี 2026 ก่อนตัดสินใจขยายไฟฟ้า
หากโมเมนตัมไตรมาสล่าสุดคงอยู่ ALPHARD มีแนวโน้มเสี่ยงเสียยอดจดทะเบียนราว 700–1,000 คันต่อปี ให้กลุ่มรถครอบครัวหรูไฟฟ้าอย่าง X9 ภายในหนึ่งถึงสองปีข้างหน้า ตัวเลขนี้เป็นเพียงกรอบความเสี่ยงระดับ order-of-magnitude ไม่ใช่การคาดการณ์ที่ยืนยันแล้ว เพราะกรอบจากส่วนต่างการส่งมอบรายเดือนล่าสุด (มิ.ย.–ส.ค. 2026 ที่ X9 นำราว 80 คันต่อเดือน) ที่ยังต้องพิสูจน์ว่าเป็นดีมานด์จริง ผู้บริหารจึงควรทำสองอย่างพร้อมกัน หนึ่ง เคลื่อนหลักในระยะ 6–12 เดือนด้วยการป้องกันฐานต้นทุนต่ำ ตอกย้ำจุดยืน MPV หรูไฮบริด มูลค่าคงเหลือที่สูง ความน่าเชื่อถือของระบบ และเครือข่ายบริการ ซึ่งเป็นจุดที่รถ EV ใหม่ยังพิสูจน์ตัวเองไม่ได้ สอง เตรียมทางเลือกขยายไฟฟ้าเต็มรูปแบบในเซกเมนต์เดียวกันไว้เป็นแผนสองแบบ trigger-based ที่จะเปิดใช้ก็ต่อเมื่อข้อมูลไตรมาสสี่ปี 2026 ยืนยันว่าโมเมนตัม X9 เป็นเทรนด์โครงสร้างจริง ไม่ใช่คิวส่งมอบชั่วคราว การรอข้อมูลไตรมาสสี่จึงเป็นจุดตัดสินใจสำคัญ ไม่ใช่การนิ่งเฉย
06ผลกระทบและทางเลือก
หากโมเมนตัมไตรมาสล่าสุดคงอยู่ ALPHARD เสี่ยงเสียยอดจดทะเบียนราว 700–1,000 คัน/ปี ให้กลุ่มรถครอบครัวหรูไฟฟ้าอย่าง X9 ภายใน 1–2 ปีข้างหน้า (ระดับ order-of-magnitude ไม่ใช่ commitment)
ฐานการคำนวณ: เทียบ 'ALPHARD ถ้ารักษาฐานปี 2025 ที่ 2,944 คัน/ปี' กับ 'เส้นทางปัจจุบันที่ 2026 ม.ค.–ส.ค. ทำได้ 1,910 คัน'. อัตรา 1,910 คันใน 8 เดือน = ราว 239 คัน/เดือน หรือประมาณ 2,865 คันถ้าคงอัตราเต็มปี — ต่ำกว่าฐานปี 2025 ราว 80 คัน แต่ถ้าใช้อัตราสามเดือนล่าสุดที่ถูก X9 นำ (มิ.ย.–ส.ค. เฉลี่ย ALPHARD ~247 คัน/เดือน เทียบ X9 ~328 คัน/เดือน) ช่องว่างการส่งมอบที่ X9 นำอยู่ราว 80 คัน/เดือน = ~960 คัน/ปี คือขนาดของ 'งบก้อนรถครอบครัวหรู' ที่กำลังไหลไป BEV. ตัวเลข 700–1,000 คัน/ปี จึงกรอบจากส่วนต่างการจดทะเบียนรายเดือนล่าสุด ไม่ได้ size จากช่องว่างเทียบค่าเฉลี่ยตลาด
หลักฐานที่แข็งที่สุดคือ ALPHARD ยังนำยอดสะสม 12 เดือนอยู่ราว 400 คัน และการ 'นำสามเดือนติด' ของ X9 เป็นชุดตัวอย่างสั้นที่ ด่านหาจุดอ่อน เตือนว่าอาจเป็นจังหวะส่งมอบของรุ่นเพิ่งเปิดตัว ไม่ใช่ดีมานด์ที่พลิกถาวร — จึงยังไม่ควรทุ่มลงทุนใหญ่แบบ ทางเลือก 3 ทันที การป้องกันฐานด้วยต้นทุนต่ำ (จุดแข็งด้านมูลค่าคงเหลือ/ไฮบริด/บริการ) ซื้อเวลาให้เห็นข้อมูล Q4 ก่อนตัดสินใจลงทุน ทั้งนี้ ALPHARD มีไลน์ไฮบริดอยู่แล้ว จึงไม่เสนอ 'เพิ่มไฮบริด' แต่เสนอเล่นเชิงสื่อสาร/วางตำแหน่ง และเก็บทางเลือกขยาย BEV ไว้เป็น trigger-based ตามหลักฐานที่จะชัดขึ้นปลายปี 2026
ขอบเขตและความน่าเชื่อถือ
ด่านหาจุดอ่อนให้แก้ไขและระบุขอบเขตก่อนเผยแพร่ รายงานฉบับนี้แก้ไขแล้ว
ข้อสรุปนี้ใช้ได้เฉพาะเป็นการเปรียบเทียบ ยอดจดทะเบียนป้ายแดง ของ ALPHARD กับ XPENG X9 ในไทยช่วง 12 เดือนล่าสุดถึงสิงหาคม 2026 ในฐานะสองรุ่นที่ชิงงบผู้ซื้อรถครอบครัวหรูกลุ่มเดียวกัน ไม่ใช่การพิสูจน์ว่า X9 แย่งดีมานด์จาก ALPHARD โดยตรง
- ตัวเลขทั้งหมดคือ ยอดจดทะเบียนป้ายแดง ไม่ใช่ยอดขาย/ยอดจอง — สองอย่างนี้ต่างกันได้มากในตลาดรถหรูและ EV เพราะจังหวะส่งมอบ สต็อก และการเร่งจดทะเบียนปลายไตรมาส ดังนั้นการ "แซง" สามเดือนอาจสะท้อนคิวส่งมอบ X9 ที่เพิ่งเปิดตัวมากกว่าดีมานด์จริงที่พลิก
- ทั้งสองรุ่นอยู่คนละเซกเมนต์และคนละขุมพลัง (ALPHARD เป็น MPV ไฮบริด 4.27–4.64 ล้านบาท ส่วน X9 เป็น BEV 2.40–2.80 ล้านบาท ถูกกว่าเกือบครึ่ง) — จึงเป็นการชิงงบก้อนเดียวกันของผู้ซื้อรถครอบครัวหรู ไม่ใช่คู่แข่งตรงรุ่น การสรุปว่า X9 "แย่ง" ดีมานด์ ALPHARD โดยตรงยังไม่มีหลักฐานรองรับ
- ยอด ALPHARD ที่ลดในปี 2026 (ม.ค.–ส.ค. 1,910 คัน) อาจปนกับวัฏจักรรุ่น เพราะเคยตกต่ำถึง 2,150 คันในปี 2024 แล้วฟื้นเป็น 2,944 คันในปี 2025 ก่อนหน้าที่ X9 จะมีน้ำหนัก — correlation ยังไม่ใช่ causation
- ข้อมูลปี 2026 เป็นเพียง ม.ค.–ส.ค. (8 เดือน ยังไม่ครบปี) และการ "นำสามเดือนติด" เป็นชุดตัวอย่างสั้นมาก ควรรอ Q4 2026 เพื่อยืนยันว่าเป็นเทรนด์จริง ไม่ใช่จังหวะส่งมอบชั่วคราว
วิธีทำงาน: ตั้งคำถาม เก็บหลักฐาน วิเคราะห์ หาจุดอ่อน แล้วจึงสรุปและเผยแพร่ แต่ละขั้นมีผู้รับผิดชอบแยกกัน คนเขียนรายงานแก้ข้อสรุปไม่ได้ ดูรายละเอียด