เผยแพร่
แบรนด์จีนคว้าหนึ่งในสามของรถนั่งจดใหม่ในกรุงเทพฯ — และนี่คือแนวโน้มทั้งประเทศ ไม่ใช่แค่เมืองหลวง
ส่วนแบ่งรถยนต์นั่งจดทะเบียนใหม่ของแบรนด์จีนในกรุงเทพฯ พุ่งจาก 5.7% ในปี 2021 เป็น 37.1% ในปี 2026 นำค่าเฉลี่ยประเทศที่ 32.8% เพียงเล็กน้อย ชี้ว่าเป็นแนวโน้มทั้งประเทศที่เมืองหลวงเพียงนำล่วงหน้าไม่มาก
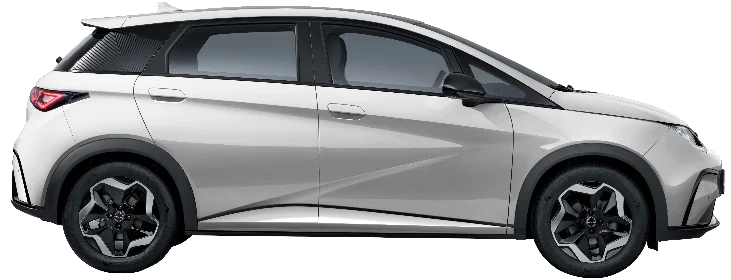
BYD Dolphin
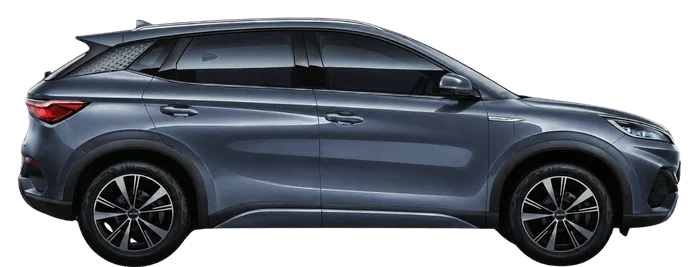
BYD Atto 3
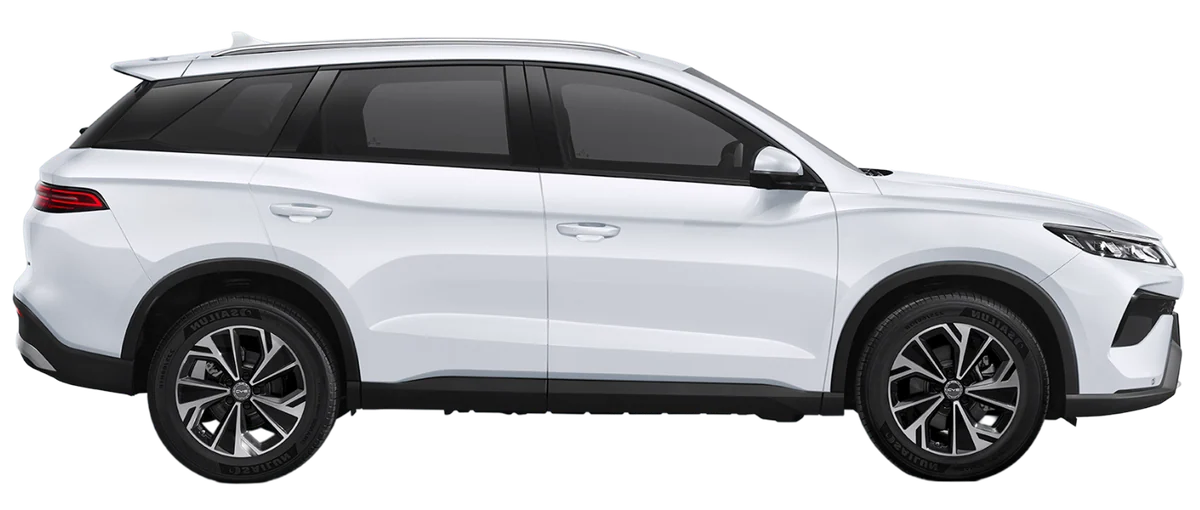
BYD Sealion 5
ตัวอย่างรุ่นแบรนด์จีน เรียงตามยอดจดทะเบียนรถนั่ง ก.ค. 2025 – มิ.ย. 2026
37.1%ส่วนแบ่งรถยนต์นั่งจีนจดใหม่ในกรุงเทพฯ ปี 2026 (ถึงกลางปี)
ตัวเลขกรุงเทพฯ จึงอาจสะท้อน 'จุดจดทะเบียน' มากกว่าความต้องการของผู้บริโภคในพื้นที่จริง01คำถาม: ทำไมส่วนแบ่งรถจีนในกรุงเทพฯ โตเร็ว และเทียบทั้งประเทศอย่างไร
ทำไมส่วนแบ่งแบรนด์จีน (รถยนต์นั่ง) ในกรุงเทพฯ ถึงเพิ่มขึ้นเร็ว และเทียบกับค่าเฉลี่ยประเทศเป็นอย่างไร
02รถจีนแตะ 37.1% ในกรุงเทพฯ นำค่าเฉลี่ยประเทศเพียงเล็กน้อย
ส่วนแบ่งแบรนด์จีนในตลาดรถยนต์นั่งจดทะเบียนใหม่ของกรุงเทพฯ เพิ่มจาก 5.7% ในปี 2021 มาอยู่ที่ 37.1% ในปี 2026 หรือกว่าหกเท่าตัวในหกปี ขณะที่ค่าเฉลี่ยทั้งประเทศในปี 2026 อยู่ที่ 32.8% กรุงเทพฯ จึงนำอยู่เพียงเล็กน้อย การเพิ่มขึ้นนี้มาจากปริมาณจดทะเบียนจริงที่โตขึ้น จาก 14,900 คันในปี 2021 เป็น 83,606 คันในปี 2025 ไม่ใช่เพียงผลจากตลาดรวมที่หดตัว ทั้งนี้ตัวเลขปี 2026 เป็นข้อมูลสะสมระหว่างปี (YTD) ที่ยังไม่ครบปี โดยปริมาณคันจีนในกรุงเทพฯ ปรากฏอยู่ที่ 71,489 คัน ต่ำกว่าทั้งปี 2025 แต่ส่วนแบ่งกลับสูงขึ้น ซึ่งอาจสะท้อนตลาดรวมที่หดตัวและข้อมูลยังไม่ครบปี มากกว่าการเติบโตของอุปสงค์จริง
ส่วนแบ่งรถยนต์นั่งจดทะเบียนใหม่ (%) · กรุงเทพฯ เทียบทั้งประเทศ · ปี 2021–2026
กราฟนี้พิสูจน์ว่ากรุงเทพฯ นำหน้าค่าเฉลี่ยประเทศเพียงเล็กน้อยและระยะห่างทรงตัวมาตลอด การรุกของแบรนด์จีนจึงเป็นแนวโน้มทั้งประเทศ ไม่ใช่ปรากฏการณ์เฉพาะเมืองหลวง
แกน Y เริ่มที่ 0 เต็มสเกล 0–100% ไม่ตัดแกน สองเส้นจึงเทียบกันได้ตรง ๆ และระยะห่างที่แคบระหว่างกรุงเทพฯ กับทั้งประเทศไม่ถูกขยายให้ดูกว้างเกินจริง
03แรงหนุนจากรถไฟฟ้า และข้อจำกัดที่ตัวเลขไม่รวมรถกระบะ
การเร่งตัวเกิดเป็นช่วงกระโดดที่ชัดเจน จาก 7.5% ในปี 2022 เป็น 15.6% ในปี 2023 และจาก 15.9% ในปี 2024 เป็น 28.2% ในปี 2025 ซึ่งสอดคล้องกับจังหวะการเปิดตัวรุ่นรถยนต์ไฟฟ้าจีนที่หนาแน่นในช่วงเดียวกัน อย่างไรก็ตาม ตัวเลขชุดนี้ครอบคลุมเฉพาะ 'รถยนต์นั่ง' และเป็น 'ยอดจดทะเบียนใหม่' เท่านั้น ไม่รวมรถกระบะซึ่งแบรนด์ญี่ปุ่นยังครองตลาด ส่วนแบ่งของแบรนด์จีนในตลาดรถยนต์รวมทั้งประเทศจึงต่ำกว่า 37.1% อยู่มาก นอกจากนี้ การจดทะเบียนในกรุงเทพฯ มักรวมรถของนิติบุคคล ฟลีต และบริษัทเช่าซื้อ/ลีสซิ่งที่จดในเมืองหลวงแต่นำไปใช้งานต่างจังหวัด ตัวเลขกรุงเทพฯ จึงอาจสะท้อน 'จุดจดทะเบียน' มากกว่าความต้องการของผู้บริโภคในพื้นที่จริง
04อ่านเป็นแนวโน้มทั้งประเทศ ไม่ใช่ปรากฏการณ์เฉพาะเมืองหลวง
ผู้บริหารควรวางแผนบนสมมติฐานว่าการรุกของแบรนด์จีนเป็นแนวโน้มระดับประเทศ ไม่ใช่ปรากฏการณ์เฉพาะกรุงเทพฯ เพราะระยะห่างระหว่างเมืองหลวงกับค่าเฉลี่ยประเทศแคบและทรงตัว (ราว 2 ถึง 4 เปอร์เซ็นต์ของส่วนแบ่งตลาดตลอดช่วง) การใช้ยอดกรุงเทพฯ เป็นสัญญาณล่วงหน้าจึงให้ระยะนำที่จำกัด ควรอ่านทั้งประเทศควบคู่กันไป และในการประเมินส่วนแบ่งที่แท้จริง ควรแยกวิเคราะห์ตลาดรถกระบะที่แบรนด์ญี่ปุ่นยังแข็งแรง ออกจากภาพรถยนต์นั่งที่จีนเร่งแทนที่อย่างรวดเร็ว
05จับตายอดปี 2569 เมื่อครบปี และการรุกตลาดรถกระบะ
ควรจับตายอดปี 2026 เมื่อข้อมูลครบปีเต็ม เพื่อยืนยันว่าส่วนแบ่งที่สูงขึ้นมาจากอุปสงค์จริงหรือจากตลาดรวมที่หดตัว รวมถึงเฝ้าดูว่าแบรนด์จีนจะเริ่มขยับเข้าสู่ตลาดรถกระบะซึ่งเป็นฐานที่มั่นของแบรนด์ญี่ปุ่นหรือไม่ และควรแยกยอดจดทะเบียนของนิติบุคคล/ฟลีตออกจากผู้บริโภครายบุคคล เพื่อให้การเปรียบเทียบกรุงเทพฯ กับค่าเฉลี่ยประเทศสะอาดและสะท้อนความต้องการในพื้นที่จริงมากขึ้น
06ผลกระทบและทางเลือก
ถ้าโครงสร้างตลาดต่างจังหวัดไล่ตามส่วนแบ่งจีนแบบกรุงเทพฯ (37.1%) ภายใน 3–4 ปี ค่ายญี่ปุ่นและค่ายเดิมอื่นเสี่ยงสูญเสียปริมาณจดทะเบียนรถนั่งใหม่นอกกรุงเทพฯ ราว 22,000–25,000 คัน/ปี เพิ่มเติมจากที่เสียไปแล้ว
ฐานการคำนวณ: size 'ส่วนที่นอกกรุงเทพฯ จะไหลตามกรุงเทพฯ เพิ่มขึ้น' — ไม่ใช่ size จากช่องว่างเทียบค่าเฉลี่ยประเทศ (ซึ่ง ด่านหาจุดอ่อน ชี้ว่าแคบ 2–4 เปอร์เซ็นต์ของส่วนแบ่งและเป็นแนวโน้มระดับประเทศ จึงไม่ใช่ baseline ที่ควรใช้). ฐานคำนวณ: ตลาดรถนั่งนอกกรุงเทพฯ ≈ 563,808 − (115,409/0.371) ≈ 563,808 − 311,076 = 252,732 คัน/ปี. ปัจจุบันจีนนอกกรุงเทพฯ ≈ 59,947 คัน คิดเป็นส่วนแบ่งราว 23.7% (59,947/252,732). ถ้าส่วนแบ่งนอกกรุงเทพฯ ขยับจาก ~23.7% ไปแตะระดับกรุงเทพฯ 37.1% จะได้จีน ≈ 93,764 คัน — เพิ่มขึ้นราว 33,800 คัน โดยส่วนใหญ่แทนที่ค่ายเดิม (ญี่ปุ่นถือครองส่วนใหญ่ของ ~193,000 คันที่ไม่ใช่จีนนอกกรุงเทพฯ) จึงประเมิน exposure ของค่ายเดิมที่ ~22,000–25,000 คัน/ปี หลังหักส่วนที่มาจากตลาดหด/แบรนด์อื่น
หลักฐานที่แข็งที่สุด (confidence: high) ชี้ตรงกันสองอย่าง: (1) การเสียส่วนแบ่งมาจากปริมาณจริงที่โต (14,900→83,606 คัน) ไม่ใช่แค่ตลาดหด และ (2) การกระโดดเกาะจังหวะเปิดตัว EV จีน — แปลว่าสาเหตุคือ 'ช่องว่างสินค้า EV' ไม่ใช่ปัญหาราคาหรือแบรนด์ชั่วคราว การถอย (ทางเลือก 2) จึงเป็นเพียงการซื้อเวลา เพราะต่างจังหวัดนำโดยกรุงเทพฯ เพียง 2–4 เปอร์เซ็นต์ของส่วนแบ่งและไล่ตามเร็ว ที่หลบภัยจะหดตาม ส่วนการสู้ด้วยตัวเองล้วนๆ ช้าเกินจังหวะ จึงต้องใช้พันธมิตรย่นเวลาเข้าสมรภูมิ ทั้งนี้ยังเคารพขอบเขตของ ด่านหาจุดอ่อน: ตัวเลข exposure ~22,000–25,000 คัน/ปี เป็นเฉพาะรถนั่งนอกกรุงเทพฯ ภายใต้เงื่อนไข counterfactual ที่ระบุ ไม่ใช่ commitment และไม่ได้ size จากช่องว่างเทียบค่าเฉลี่ยประเทศที่ ด่านหาจุดอ่อน ตีตกว่าเป็นแนวโน้มระดับประเทศ ไม่ใช่ baseline
ขอบเขตและความน่าเชื่อถือ
ด่านหาจุดอ่อนให้แก้ไขและระบุขอบเขตก่อนเผยแพร่ รายงานฉบับนี้แก้ไขแล้ว
ใช้ได้เฉพาะกับ 'ยอดจดทะเบียนรถยนต์นั่งใหม่' ในเขตกรุงเทพฯ เทียบค่าเฉลี่ยประเทศ ช่วงปี 2021 ถึง 2026 (โดยปี 2026 เป็นข้อมูล YTD ยังไม่ครบปี) ไม่ครอบคลุมรถกระบะ ยอดขายจริง หรือความต้องการผู้บริโภคระดับพื้นที่
- ตัวเลขนี้เป็นเฉพาะ 'รถยนต์นั่ง' และเป็น 'ยอดจดทะเบียนใหม่' เท่านั้น ไม่ใช่ยอดขายและไม่รวมรถกระบะ ซึ่งเป็นกลุ่มที่แบรนด์ญี่ปุ่นยังครองตลาด ส่วนแบ่งจีนในตลาดรถยนต์รวมทั้งประเทศจึงต่ำกว่า 37.1% อย่างมีนัยสำคัญ
- การจดทะเบียนในกรุงเทพฯ มักรวมรถของนิติบุคคล ฟลีต และบริษัทเช่าซื้อ/ลีสซิ่งที่จดในเมืองหลวงแต่ใช้งานต่างจังหวัด ตัวเลขกรุงเทพฯ จึงอาจสะท้อน 'จุดจดทะเบียน' มากกว่าความต้องการผู้บริโภคในพื้นที่จริง ทำให้เปรียบเทียบกรุงเทพฯ กับค่าเฉลี่ยประเทศได้ไม่สะอาดนัก
- ข้อมูลปี 2026 เป็นปีที่ยังไม่จบ (year-to-date) ปริมาณจีนในกรุงเทพฯ ลดจาก 83,606 คัน (2025) เหลือ 71,489 คัน (2026) แต่ส่วนแบ่งกลับเพิ่มจาก 28.2% เป็น 37.1% ซึ่งอาจสะท้อนตลาดรวมหดตัว/ข้อมูลไม่ครบปี มากกว่าการโตของอุปสงค์จริง — ต้องระบุว่าเป็นตัวเลข YTD
- ข้อสรุปว่า 'กรุงเทพฯ เป็นหัวหอกนำภูมิภาค' อ่อน เพราะระยะห่างจากค่าเฉลี่ยประเทศแคบและทรงตัว (ราว 2 ถึง 4 เปอร์เซ็นต์ของส่วนแบ่งตลาด) ควรเขียนว่าเป็นแนวโน้มระดับประเทศที่กรุงเทพฯ นำเพียงเล็กน้อย ไม่ใช่ตัวชี้นำล่วงหน้าที่มีนัยสำคัญ
วิธีทำงาน: ตั้งคำถาม เก็บหลักฐาน วิเคราะห์ หาจุดอ่อน แล้วจึงสรุปและเผยแพร่ แต่ละขั้นมีผู้รับผิดชอบแยกกัน คนเขียนรายงานแก้ข้อสรุปไม่ได้ ดูรายละเอียด